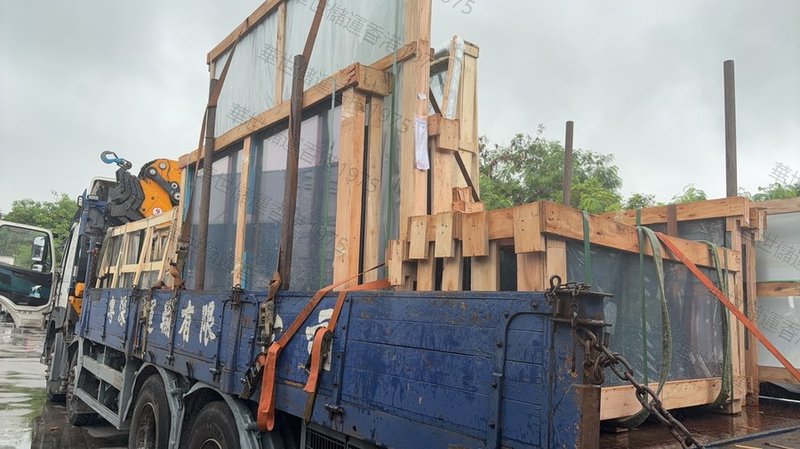
一票货从深圳过港到葵涌,途中翻车全损,企业找保险公司理赔却被拒——这种事在跨境物流里比想象中常见。问题往往不出在没买保险,而出在保单条款和货值申报对不上。
先分清险别。陆运段保的是运输险,通常按票投保,覆盖碰撞、倾覆、火灾造成的全损或部分损失;但盗窃、受潮、延误多数不在基础条款里。香港段转驳如果换了承运工具,保险责任是否连续要看保单有没有写仓至仓条款,漏了这一句,货在码头过夜出事就没人赔。
理赔能覆盖全损的关键在三点:一是申报价值等于真实成交价,低报省保费的结果是一旦出险按低报额赔;二是提单、装箱单、受损照片、检验报告四样齐全,華世处理过的理赔案里,缺检验报告拖垮时效的占四成;三是事故要在约定时间内报险,跨境通常要求48小时内书面通知。
容易被忽略的是除外责任。危险品未如实申报、包装不符合运输标准、货物固有缺陷导致的损坏,保险公司一律不赔。新能源电池、液体化工这类货,投保前必须把MSDS和包装证明交给承保方确认,否则保单对这批货等于空白。
行动清单:① 核对保单是否含仓至仓条款;② 按真实成交价申报,不低报;③ 托运前确认除外责任清单;④ 特殊货提前交MSDS备案;⑤ 出险后48小时内书面报险并留全套单证。